Limit za paušalce i prag za PDV: šta je najavljeno, a šta zaista važi
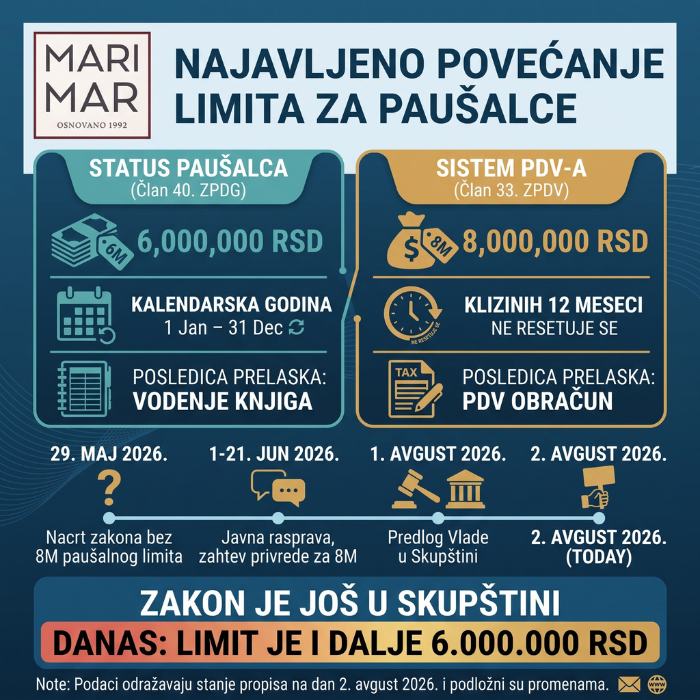
Ažurirano 18. septembra 2026. Narodna skupština je 31. avgusta 2026. usvojila paket poreskih zakona, objavljen u „Službenom glasniku RS” br. 80/2026. Limit za paušalce nije povećan — ostaje 6.000.000 dinara, a PDV prag ostaje 8.000.000 dinara. Šta jeste usvojeno, objašnjeno je niže u tekstu.
Od kraja maja se u razgovorima sa klijentima ponavlja isto pitanje: „Čuo sam da limit za paušalce ide na osam miliona da li to znači da mogu da nastavim po starom?”
Kratak odgovor, sada i zvaničan: povećanje nije prošlo. Paket je usvojen, objavljen u „Službenom glasniku” i limiti su ostali isti — 6.000.000 dinara za paušalni status i 8.000.000 dinara za ulazak u sistem PDV-a.
U ovom tekstu razdvajamo tri stvari koje se u praksi najčešće pomešaju: šta važi sada, šta je tačno bilo predloženo i kako se završilo, i šta konkretno da uradite ako ste blizu nekog od ta dva praga.
Dva limita koja se stalno mešaju
Najveći deo zabune dolazi otuda što se u istoj rečenici pominju dva različita broja iz dva različita zakona. To nisu varijante istog pravila to su dva odvojena praga, sa različitim periodom merenja i potpuno različitom posledicom.
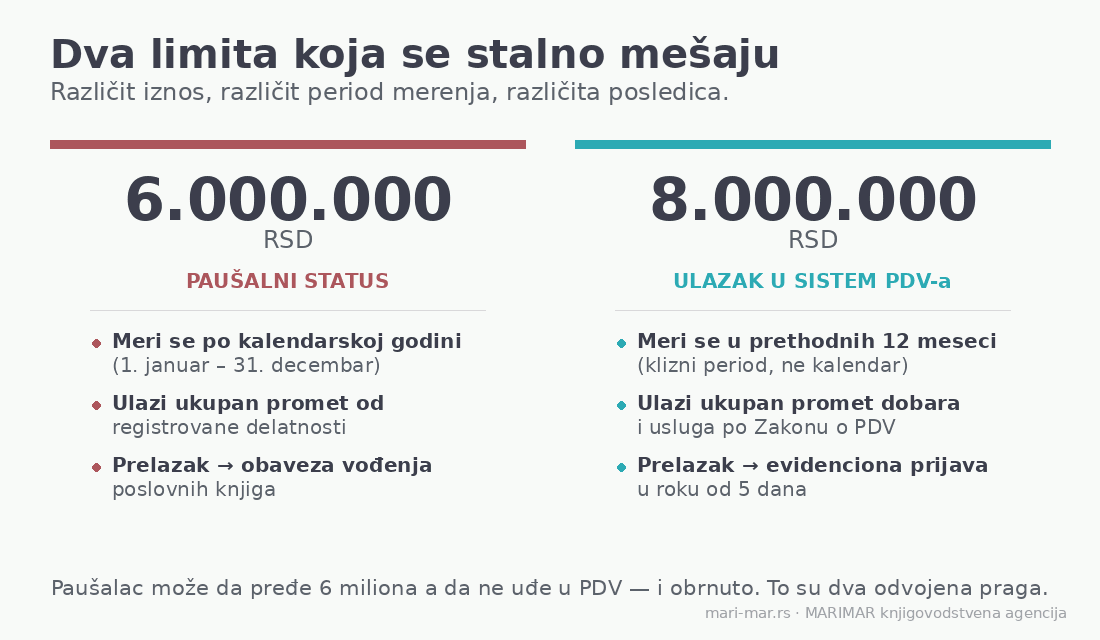
| Paušalni status | Sistem PDV-a | |
|---|---|---|
| Iznos | 6.000.000 RSD | 8.000.000 RSD |
| Period merenja | kalendarska godina | prethodnih 12 meseci (klizno) |
| Propis | član 40. Zakona o porezu na dohodak građana | član 33. Zakona o PDV-u |
| Posledica prelaska | obaveza vođenja poslovnih knjiga | evidenciona prijava i obračun PDV-a |
Razlika u periodu merenja je ono što najviše iznenađuje. Paušalni limit se gleda od 1. januara do 31. decembra i svakog januara kreće od nule. PDV prag se ne resetuje nikada gleda se unazad, u bilo kojih dvanaest uzastopnih meseci. Preduzetnik može da bude uredan u odnosu na kalendarsku godinu, a da mu se klizni zbir od decembra do novembra popeo preko osam miliona.
Ta dva praga su i međusobno povezana: zakon izričito kaže da obveznik PDV-a ne može da bude paušalno oporezovan. Ulazak u PDV zato automatski gasi paušalni status, bez obzira na to koliki je promet po kalendarskoj godini.
Šta je zapravo predloženo i dokle je stiglo
Ministarstvo finansija je 29. maja 2026. objavilo paket nacrta poreskih zakona, sa ciljem daljeg usklađivanja sa propisima Evropske unije. Javna rasprava trajala je od 1. do 21. juna 2026., a paket je predstavljen na skupu u organizaciji NALED-a 17. juna.
Ovde je ključan detalj koji se u medijskim naslovima izgubio: povećanje paušalnog limita sa 6 na 8 miliona dinara nije bilo u objavljenom nacrtu. To je zahtev privrede, iznet tokom javne rasprave, sa obrazloženjem da granica od šest miliona više ne odgovara nivou cena, zarada i troškova poslovanja. Ministarstvo je u izveštaju sa javne rasprave taj predlog ostavilo na razmatranju što nije ni odbijanje ni prihvatanje.
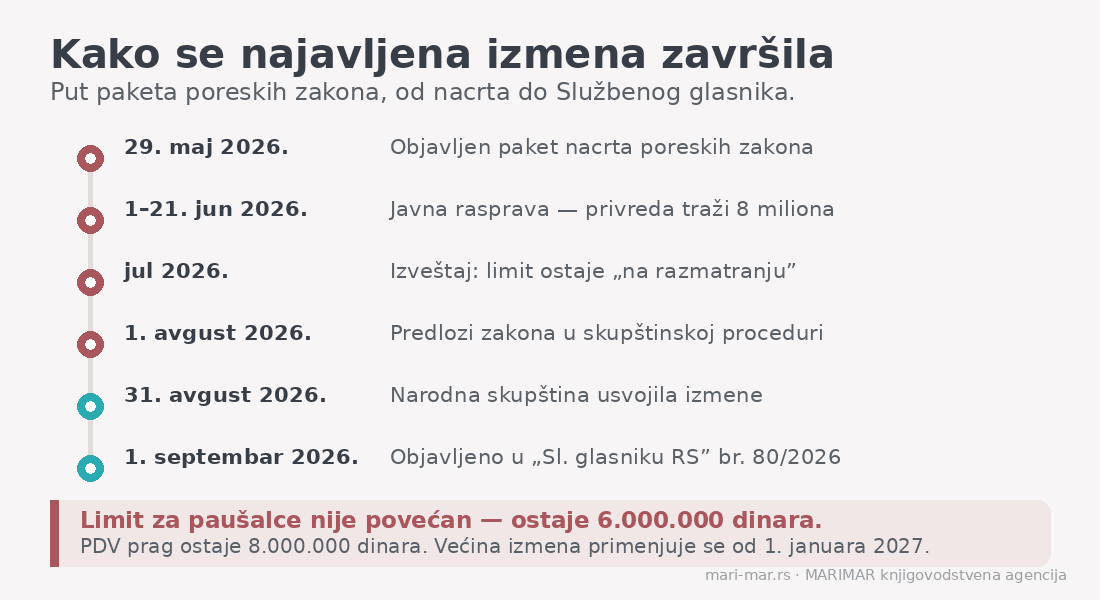
Vlada je 1. avgusta 2026. uputila predloge u skupštinsku proceduru, a Narodna skupština ih je usvojila 31. avgusta 2026. Tekstovi su objavljeni u „Službenom glasniku RS” br. 80/2026 od 1. septembra 2026: izmene Zakona o porezu na dohodak građana, Zakona o doprinosima za obavezno socijalno osiguranje, Zakona o porezu na dobit pravnih lica i Zakona o PDV-u. Paušalni limit u tom tekstu nije diran. Većina odredaba primenjuje se od 1. januara 2027.
Šta jeste usvojeno
Iako povećanje limita nije prošlo, nekoliko rešenja jeste i neka od njih su za preduzetnike praktično važnija nego što na prvi pogled izgleda:
- Prošireno pravo na ličnu zaradu za preduzetnike koji izgube pravo na paušalno oporezivanje, u primeni od 1. januara 2027. Obaveštenje o opredeljenju za ličnu zaradu podnosi se do 15. decembra za narednu godinu, odnosno u roku od 15 dana od prestanka prava na paušal. Do sada je taj prelazak umeo da bude administrativno neuredan, a upravo je to trenutak u kom preduzetnik ima najmanje vremena za papirologiju.
- Zadržane olakšice za zapošljavanje osoba sa invaliditetom i novozaposlenih lica sa evidencije Nacionalne službe za zapošljavanje, uz usklađivanje sa EU pravilima o kontroli državne pomoći.
- Doniranje hrane pred istek roka trajanja neće se smatrati prometom za potrebe PDV-a, pod propisanim uslovima.
Nisu prihvaćeni predlozi za poreski kredit na ulaganja u startape ni olakšica za ulaganja fizičkih lica u alternativne investicione fondove.
Šta se menja kod PDV-a
Prag za obavezan ulazak u sistem PDV-a ostaje 8.000.000 dinara. Menja se nešto drugo, i to je važno onima koji su u PDV ušli dobrovoljno: umesto dosadašnjeg pravila da obaveza traje najmanje dve godine, obveznik ostaje u sistemu tokom tekuće i naredne kalendarske godine. Praktično, kraj obaveze se vezuje za kalendar umesto za datum opredeljenja. I to se primenjuje od 1. januara 2027.
Odvojeno od toga, u paketu postoji i potpuno nov Zakon o PDV-u, pisan po evropskom modelu.
Njegova primena vezana je za dan pristupanja Srbije Evropskoj uniji, dakle za datum koji još nije poznat.
On donosi dve stvari koje vredi imati u vidu unapred: prag za male obveznike meri se po kalendarskoj godini umesto kroz klizni period od 12 meseci, i uvodi se posebno pravilo za prekogranični promet u okviru EU. Do tada važi ono što je danas na snazi.
Šta se dešava kada pređete limit
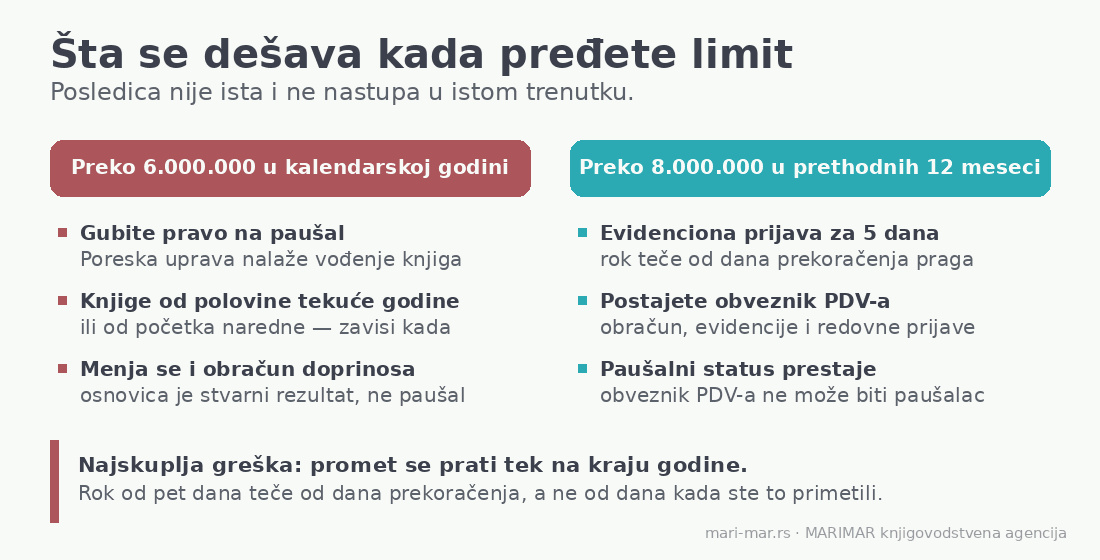
Ako pređete 6.000.000 dinara u kalendarskoj godini, gubite pravo na paušalno oporezivanje. Poreska uprava rešenjem nalaže vođenje poslovnih knjiga od polovine tekuće godine ili od početka naredne, u zavisnosti od toga kada je prag prekoračen. Menja se i osnovica za doprinose: umesto paušalno utvrđenog iznosa, u igru ulazi stvarni poslovni rezultat. Kako to ume da izgleda u novcu, pisali smo detaljno u tekstu Najskuplji porez za bivše paušalce: kad doprinosi pojedu dobit.
Ako pređete 8.000.000 dinara u prethodnih 12 meseci, dužni ste da podnesete evidencionu prijavu u roku od pet dana od dana kada je promet prekoračen. Rok teče od dana prekoračenja, a ne od dana kada ste to primetili zato je mesečno praćenje prometa jedina odbrana. Od tog trenutka obračunavate PDV, vodite propisane evidencije i podnosite redovne prijave, a paušalni status prestaje.
Da li se isplati čekati povećanje limita?
Ovogodišnji krug je odgovorio na to pitanje: čekanje se nije isplatilo. Preduzetnik koji je u međuvremenu prešao šest miliona izgubio je paušal po pravilima koja važe u trenutku prekoračenja najava ne odlaže ništa. Isto vredi zapamtiti za sledeći put kada se tema vrati u javnu raspravu.
Ekonomski gledano, izjednačavanje paušalnog limita sa PDV pragom i dalje ima smisla: nestalo bi dvostepeno prekoračenje u kom preduzetnik prvo prelazi na knjige, pa tek kasnije ulazi u PDV. Zahtev privrede time nije skinut sa stola, ali dok se ne usvoji, planiranje mora da se oslanja na važeći propis. Ako vam se posao ubrzava, pametnije je unapred uporediti scenarije knjige uz ličnu zaradu, knjige bez lične zarade ili prelazak u d.o.o. nego čekati da odluku donese kalendar.
O toj dilemi smo pisali u tekstu Da li osnovati DOO ili preduzetničku radnju?
Pet stvari koje vredi uraditi sada
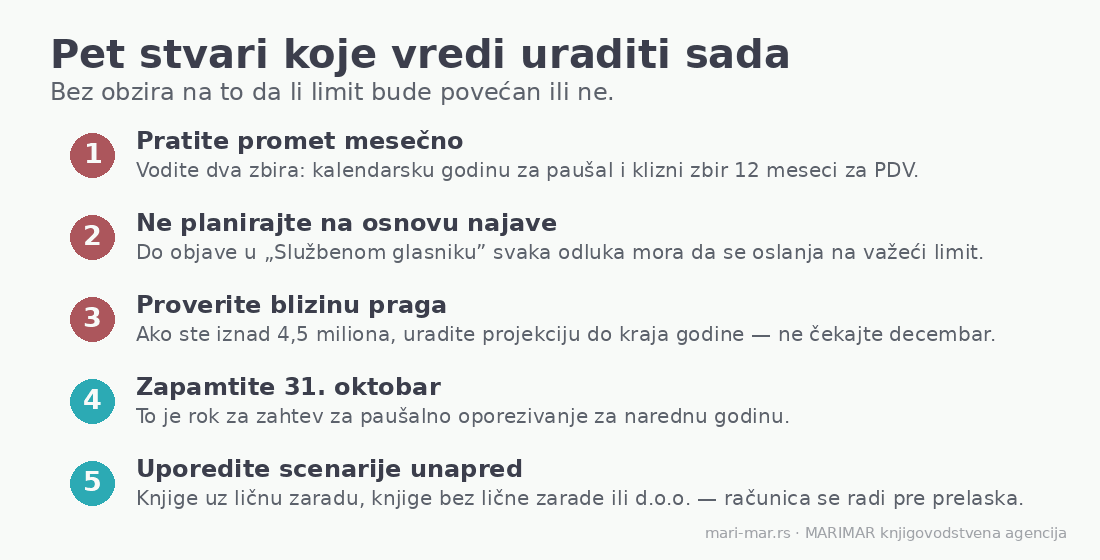
- Pratite promet mesečno, u dva zbira. Jedan za kalendarsku godinu (paušal), drugi klizni za poslednjih 12 meseci (PDV).
- Ne planirajte na osnovu najave. Do objave u „Službenom glasniku” svaka odluka mora da se oslanja na važeći limit.
- Ako ste blizu praga, uradite projekciju. Preko 4,5 miliona u prvoj polovini godine je znak da se računica radi odmah, a ne u decembru.
- Zapamtite 31. oktobar. To je rok za podnošenje zahteva za paušalno oporezivanje za narednu godinu.
- Proverite i ostale uslove za paušal, ne samo iznos prometa delatnost i test samostalnosti jednako lako obore status.
Ako ste tek na početku i niste sigurni koje su vam obaveze, korisno je pročitati i četiri najveće greške koje prave paušalci i šifre plaćanja koje svaki paušalac mora da zna.
Zaključak
Najavljena izmena se završila tako što je nije ni bilo.
Paket je usvojen i objavljen, a limiti su ostali isti: 6.000.000 dinara za paušal i 8.000.000 dinara za PDV. Ono što možete da kontrolišete jeste da tačno znate gde ste u odnosu na oba praga i da odluku donesete pre nego što je propis donese umesto vas.
Ako niste sigurni koliko ste blizu limita ili šta bi za vas značio prelazak na knjige, javite nam se proći ćemo kroz vaše brojeve i računicu uraditi unapred, dok još postoji izbor.
Napomena: tekst je pripremljen 2. avgusta 2026, a ažuriran 18. septembra 2026. i odražava propise objavljene u „Službenom glasniku RS” br. 80/2026.